


 Đăng nhập
 Mở tài khoản

Thị trường tuần này tập trung vào khả năng đạt được các thỏa thuận ngoại giao hoặc xuất hiện những đợt tấn công leo thang giữa Mỹ, Iran và các quốc gia Hội đồng Hợp tác Vùng Vịnh, trong bối cảnh giá năng lượng cao và hoạt động kinh tế vẫn bền vững đã đẩy lợi suất trái phiếu toàn cầu lên mức cao nhất trong nhiều thập kỷ.
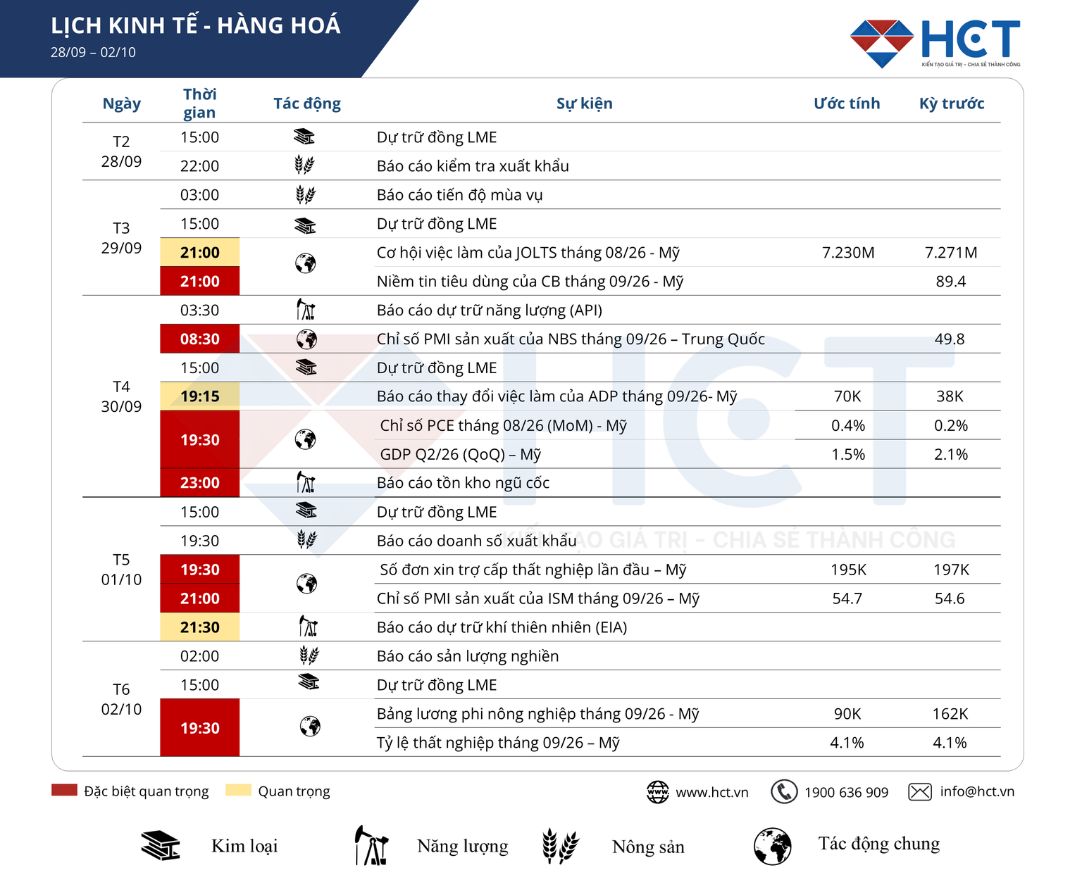
Tại Mỹ, tuần này có hàng loạt số liệu về thị trường lao động và lạm phát được kỳ vọng sẽ cung cấp thêm tín hiệu về sức khỏe nền kinh tế và triển vọng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed).
Báo cáo việc làm phi nông nghiệp công bố vào thứ Sáu được dự báo cho thấy nền kinh tế Mỹ tạo thêm 90.000 việc làm trong tháng 9, giảm so với 162.000 việc làm trong tháng 8, trong khi tỷ lệ thất nghiệp được dự báo tiếp tục duy trì ở mức 4.1%. Cơ hội việc làm của JOLTS được dự báo giảm từ 7.27 triệu trong tháng 7 xuống 7.23 triệu trong tháng 8. Trong khi đó, báo cáo việc làm ADP được dự báo cho thấy khu vực tư nhân tạo thêm ròng 70.000 việc làm trong tháng 9.
Bên cạnh thị trường lao động, nhà đầu tư sẽ tập trung vào Chỉ số giá PCE được dự báo tăng 0.4% so với tháng trước, tăng so với mức 0.2% trong tháng 7. PMI sản xuất ISM cũng được dự báo cho thấy hoạt động sản xuất cải thiện trong tháng 9.
Tại Trung Quốc, nhà đầu tư sẽ tập trung vào PMI tháng 9 của Cục Thống kê Quốc gia Trung Quốc, được dự báo cho thấy hoạt động sản xuất cải thiện nhẹ. Thị trường Trung Quốc sẽ đóng cửa từ ngày 1/10 đến ngày 7/10 nhân kỳ nghỉ Quốc khánh.
