

 Đăng nhập
 Mở tài khoản
Trong tuần này, diễn biến địa chính trị tại Ukraine và Trung Đông sẽ tiếp tục chi phối thị trường trong bối cảnh nguồn cung dầu toàn cầu thắt chặt và các chỉ số lạm phát có xu hướng tăng.
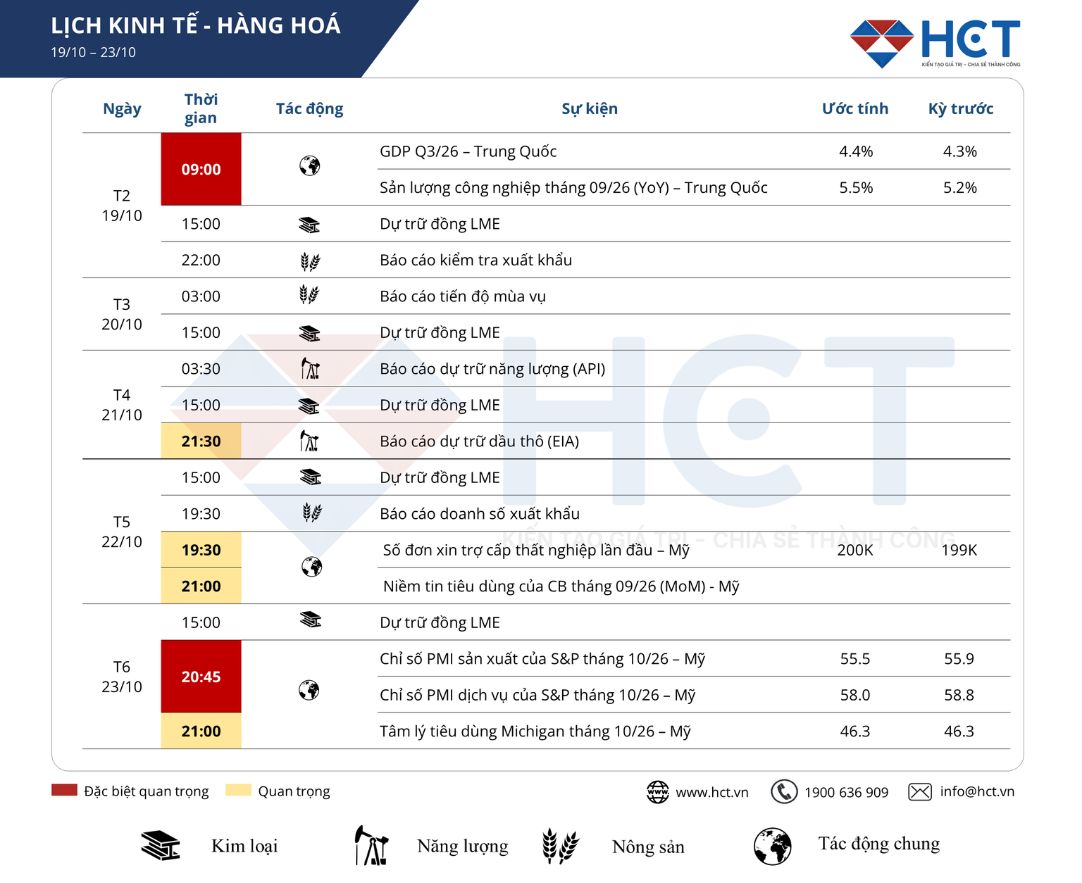
Các quan chức Cục Dự trữ Liên bang Mỹ (Fed) sẽ bước vào giai đoạn hạn chế phát biểu trước cuộc họp FOMC tiếp theo vào ngày 28/10, do đó lịch tuần này sẽ không có các phát biểu chính sách đáng chú ý.
Về dữ liệu kinh tế, lịch tuần này tương đối nhẹ, nhưng nhà đầu tư sẽ theo dõi sát các chỉ số PMI tháng 10 của S&P Global. Các chỉ số này được kỳ vọng cho thấy hoạt động sản xuất và dịch vụ cùng chậm lại, mặc dù tăng trưởng nhìn chung vẫn có khả năng duy trì ở mức vững chắc. Chỉ số niềm tin người tiêu dùng của Đại học Michigan cũng sẽ được công bố.
Tại Trung Quốc, một loạt chỉ số kinh tế quan trọng sẽ cung cấp thêm tín hiệu về tình hình hoạt động kinh tế trong tháng 9 và quý III. Tăng trưởng GDP quý III được dự báo tăng lên 4.4% so với cùng kỳ năm trước, từ mức 4.3% trong quý II. Sản lượng công nghiệp tháng 9 được dự báo tăng 5.5% so với cùng kỳ năm trước, nhỉnh hơn mức 5.2% của tháng 8.