

 Đăng nhập
 Mở tài khoản

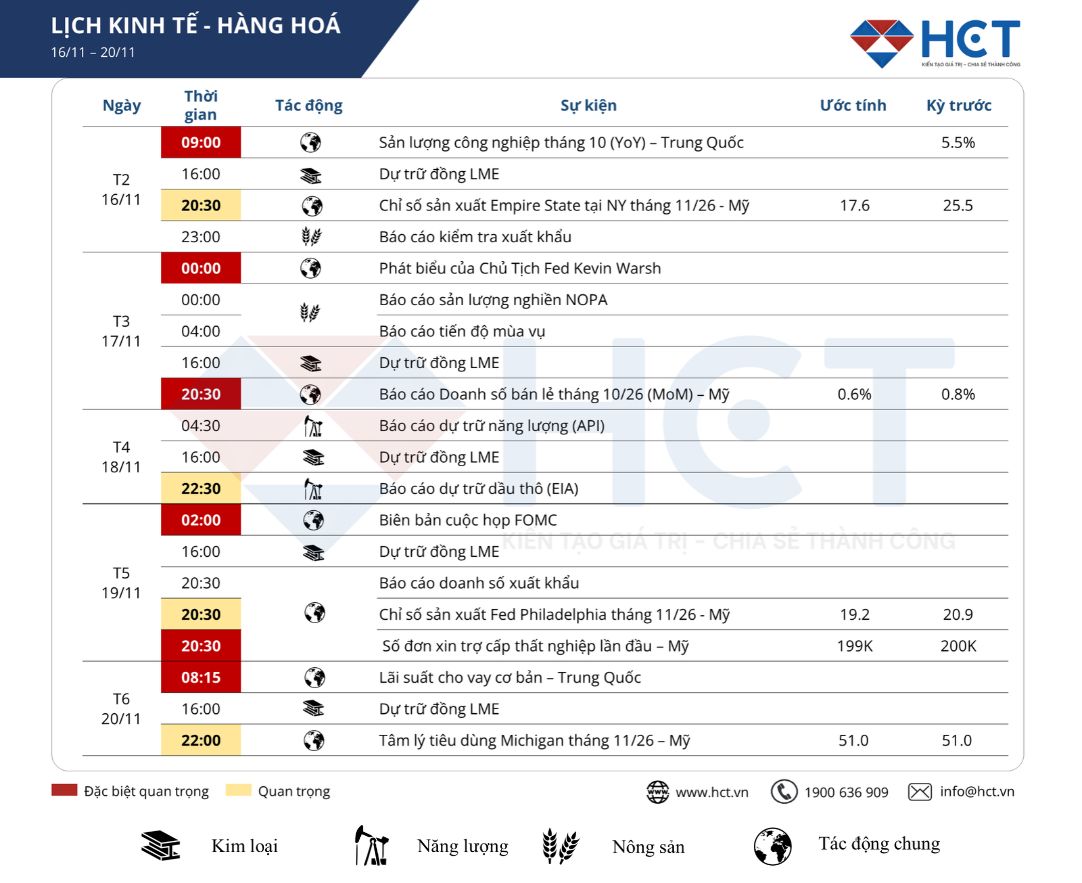
Trong tuần giao dịch từ ngày 16 - 20/11/2026, thị trường sẽ tập trung vào phân tích biên bản cuộc họp gần nhất của Ủy ban Thị trường Mở Liên bang (FOMC), nơi Fed quyết định giữ nguyên lãi suất nhưng có hai thành viên bất đồng quan điểm, ủng hộ việc tăng lãi suất.
Cuộc chiến tại Trung Đông sẽ tiếp tục chi phối giá năng lượng và tác động đến chi phí vay vốn toàn cầu, khi những tín hiệu cho thấy nguồn cung từ khu vực này có thể gia tăng đối lập với rủi ro xung đột tiếp tục leo thang.
Về chính sách tiền tệ, biên bản cuộc họp FOMC công bố vào thứ Năm, cùng các bài phát biểu của một số quan chức Fed, sẽ được theo dõi nhằm tìm kiếm tín hiệu về những quyết định chính sách tiếp theo. Sau khi số liệu lạm phát tháng 10 cao hơn kỳ vọng và thị trường lao động tiếp tục thể hiện khả năng chống chịu tốt, dữ liệu thị trường hợp đồng tương lai cho thấy 88% nhà đầu tư đang định vị cho kịch bản Fed tăng lãi suất 25 điểm cơ bản, trong khi phần còn lại kỳ vọng mức tăng 50 điểm cơ bản.
Về dữ liệu kinh tế, doanh số bán lẻ, sản lượng công nghiệp và các chỉ báo nhà ở của Hoa Kỳ sẽ là tâm điểm chú ý. Trong đó, Doanh số bán lẻ tháng 10 được dự báo 0.6%, giảm tốc so với mức tăng 0.8% trong tháng 9. Ngoài ra, thị trường sẽ đón nhận số liệu các khảo sát sản xuất khu vực và kết quả cuối cùng của chỉ số niềm tin người tiêu dùng Đại học Michigan trong tháng 11.
Tại Trung Quốc, giới đầu tư sẽ theo dõi sát sản lượng công nghiệp. Ngân hàng Nhân dân Trung Quốc (PBoC) được dự báo rộng rãi sẽ giữ nguyên lãi suất cho vay cơ bản (LPR) kỳ hạn 1 năm ở mức 3% và kỳ hạn 5 năm ở mức 3.5%.
