


 Đăng nhập
 Mở tài khoản

Trong tuần giao dịch từ 12 - 16/10, các dấu hiệu liên quan đến việc đàm phán hoặc nguy cơ xảy ra các cuộc tấn công leo thang liên quan đến Iran, Mỹ và các quốc gia vùng Vịnh sẽ tiếp tục được theo dõi, trong bối cảnh lạm phát năng lượng ở mức cao khiến lợi suất trái phiếu toàn cầu duy trì gần mức cao nhất trong nhiều thập kỷ.
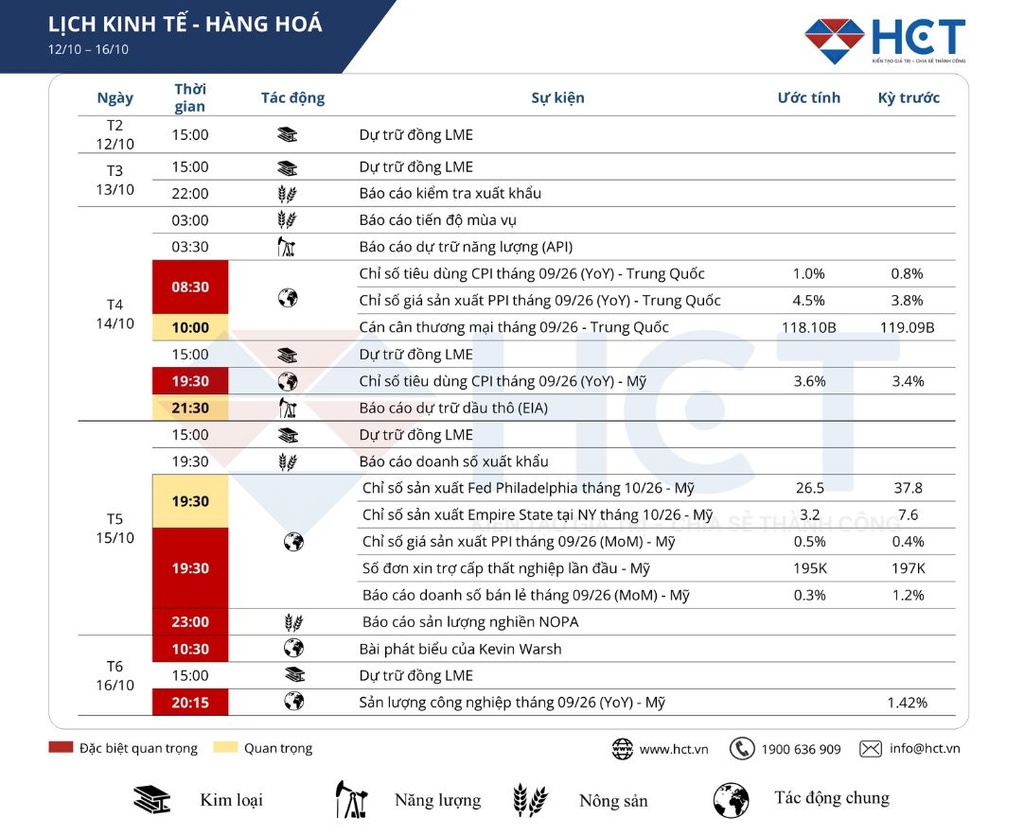
Tại Mỹ, thị trường sẽ theo dõi hàng loạt bài phát biểu của các quan chức ngân hàng trung ương trên toàn cầu, trong đó có Chủ tịch Fed Warsh.
Chỉ số CPI tháng 9 công bố vào thứ Tư sẽ là tâm điểm quan trọng, cung cấp một trong những số liệu lạm phát lớn cuối cùng trước quyết định chính sách tiếp theo của Cục Dự trữ Liên bang Mỹ (Fed).
Chỉ số CPI toàn phần, tính theo năm, được dự báo tăng lên 3.6% từ 3.4%. Chỉ số giá sản xuất PPI tháng 9 được dự báo tăng 0.5% so với tháng trước, cao hơn nhẹ so với kỳ trước. Doanh số bán lẻ được dự báo tăng 0.3%, sau mức tăng 1.2% của tháng trước. Bên cạnh đó, số liệu khảo sát sản xuất khu vực của Fed New York và Fed Philadelphia cũng sẽ được công bố.
Tại Trung Quốc, thị trường sẽ tập trung vào số liệu lạm phát và thương mại tháng 9. CPI theo năm được dự báo tăng lên 1.1% từ 0.8%, một phần do giá năng lượng cao hơn. Cán cân thương mại của Trung Quốc sẽ thu hút sự quan tâm trong bối cảnh các biện pháp bảo hộ từ những đối tác thương mại lớn vẫn kéo dài.
