


 Đăng nhập
 Mở tài khoản

Thị trường tuần này sẽ tiếp tục xoay quanh căng thẳng Mỹ – Iran, cũng như các nỗ lực nhằm mở lại eo biển Hormuz và chấm dứt xung đột tại Trung Đông.
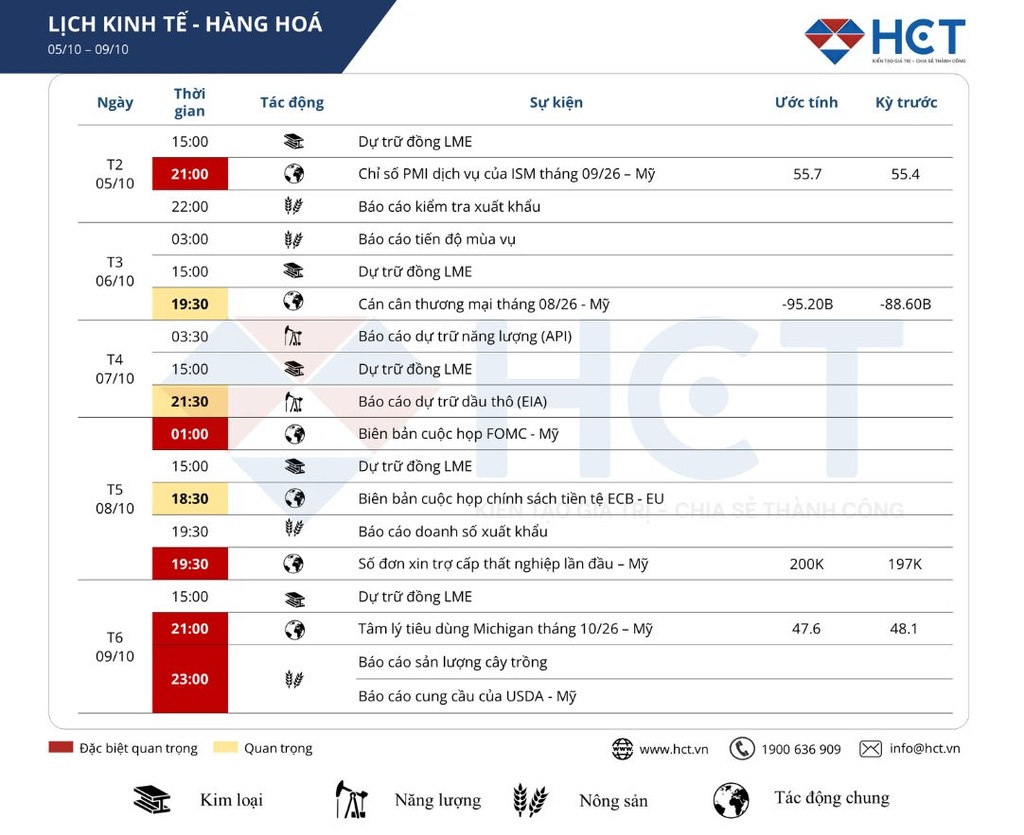
Tại Mỹ, biên bản cuộc họp FOMC, chỉ số PMI dịch vụ ISM và tâm lý người tiêu dùng của Đại học Michigan sẽ được theo dõi sát để tìm thêm tín hiệu về triển vọng kinh tế và định hướng chính sách của Fed.
Cụ thể, biên bản cuộc họp FOMC công bố vào thứ Năm sẽ được xem xét kỹ để tìm thêm tín hiệu về triển vọng chính sách tiền tệ của Fed. Ngân hàng trung ương đã nâng lãi suất vào tháng 9, lần tăng đầu tiên kể từ năm 2023, trong khi Chủ tịch Kevin Warsh thể hiện quan điểm cứng rắn hơn đối với áp lực lạm phát.
Tuy nhiên, lạm phát PCE và số liệu việc làm phi nông nghiệp thấp hơn dự kiến, cùng với những phát biểu ôn hòa hơn từ các nhà hoạch định chính sách, đã khiến thị trường phần lớn từ bỏ kỳ vọng Fed sẽ tiếp tục tăng lãi suất tại cuộc họp tiếp theo vào cuối tháng 10.
Về dữ liệu kinh tế, chỉ số PMI dịch vụ ISM được dự báo cho thấy hoạt động dịch vụ tại Mỹ tăng trưởng mạnh hơn, có thể đạt tốc độ nhanh nhất kể từ tháng 2. Chỉ số sơ bộ về tâm lý người tiêu dùng của Đại học Michigan nhiều khả năng cho thấy niềm tin vẫn duy trì gần mức thấp kỷ lục trong bối cảnh lo ngại về chi phí sinh hoạt.
Cán cân thương mại Mỹ cũng được kỳ vọng cho thấy thâm hụt trong tháng 8 mở rộng khi nhập khẩu tăng mạnh, trong khi xuất khẩu tăng với tốc độ chậm hơn.
Ngân hàng Trung ương châu Âu (ECB) sẽ công bố biên bản cuộc họp chính sách tiền tệ gần nhất. Ngân hàng đã nâng lãi suất thêm 25 điểm cơ bản trong tháng 9, đánh dấu lần tăng thứ hai kể từ khi chiến tranh Mỹ – Iran bắt đầu.
Tại Trung Quốc, thị trường sẽ tiếp tục đóng cửa nghỉ lễ Tuần lễ Vàng cho đến hết ngày 7/10 và không có dữ liệu kinh tế quan trọng nào dự kiến được công bố trong tuần này.
