

 Đăng nhập
 Mở tài khoản
Giá đồng đi lên trong phiên thứ Năm (29/10), được hỗ trợ bởi nhu cầu cải thiện từ Trung Quốc, thị trường tiêu thụ đồng lớn nhất thế giới. Dù giá dầu cao và đồng USD mạnh lên đã kìm hãm đà tăng. Trong khi đó, giá quặng sắt kỳ hạn biến động trong biên độ hẹp, khi hoạt động sản xuất tại các nhà máy thép phục hồi đã bù đắp áp lực từ kỳ vọng nguồn cung tại các cảng sẽ tăng lên.
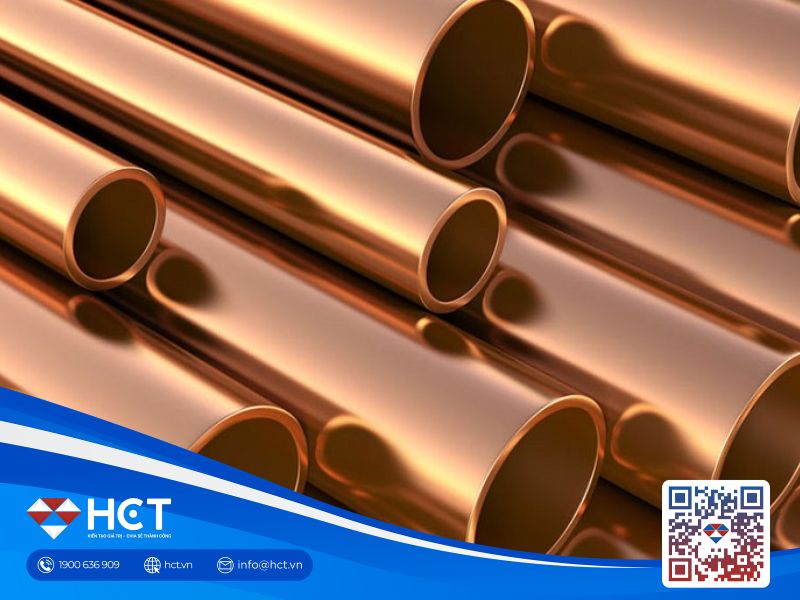
Diễn biến thị trường đồng
Theo Shanghai Metals Market (SMM), phụ phí nhập khẩu đồng Yangshan của Trung Quốc tiếp tục tăng thêm 17 USD/tấn trong ngày 28/10, lên mức kỷ lục 205 USD/tấn. Mức tăng liên tiếp phản ánh cuộc đua giành nguồn đồng nhập khẩu ngày càng quyết liệt khi nguồn cung ngoài Mỹ cạn kiệt.
Tình trạng khan hàng cũng lan rộng trên thị trường nội địa. Tồn kho đồng tại miền Nam Trung Quốc đã giảm xuống dưới 10.000 tấn, đẩy phụ phí giao ngay vượt 1.000 NDT/tấn, trong khi tại miền Bắc, phụ phí bình quân tăng 160 NDT/tấn lên 690 NDT/tấn do lượng hàng lưu thông hạn chế.
Tuy vậy, SMM ghi nhận sức mua tại miền Bắc Trung Quốc đã bắt đầu chững lại trong ngày 28/10, khi các doanh nghiệp hạ nguồn khó chuyển chi phí phụ phí cao sang hợp đồng đã ký trước đó. Thị trường đồng vật chất thắt chặt tiếp tục tạo lực đỡ cho giá, nhưng nhu cầu nhạy cảm với giá có thể hạn chế đà tăng tiếp theo.
Diễn biến thị trường quặng sắt
Theo dữ liệu từ Shanghai Metals Market (SMM), sản lượng gang (hot metal) bị sụt giảm do hoạt động bảo trì lò cao đã giảm 89.900 tấn so với tuần trước đó, xuống còn 1,75 triệu tấn trong tuần kết thúc ngày 24 tháng 10. Con số này dự kiến sẽ tiếp tục giảm thêm 47.000 tấn, xuống còn 1,71 triệu tấn vào tuần tới, khi các lò cao dần hoạt động trở lại sau bảo trì. Sản lượng gang thường được xem là thước đo nhu cầu đối với quặng sắt.
Tuy nhiên, các chuyên gia phân tích tại SMM lưu ý rằng các nhà máy thép vẫn đang chịu lỗ, trong khi nhu cầu cải thiện không đáng kể, điều này không tạo được nhiều động lực hỗ trợ cho giá quặng sắt.
Các chuyên gia SMM cho biết thêm, lượng tồn kho tại các cảng có thể tăng trở lại khi nguồn cung cập cảng phục hồi; giá quặng sắt trong ngắn hạn nhiều khả năng sẽ tiếp tục dao động trong biên độ hẹp với xu hướng thiên về giảm.
Các chuyên gia phân tích từ GF Futures nhận định, dù khối lượng vận chuyển toàn cầu giảm nhẹ so với tuần trước, nhưng vẫn duy trì ở mức tương đối cao so với cùng kỳ các năm trước.
Theo các chuyên gia tại GF Futures, lượng hàng cập cảng trong tuần trước ở mức thấp do ảnh hưởng của bão dọc theo bờ biển phía đông; tuy nhiên, dựa trên các dự báo về khối lượng vận chuyển, con số này được kỳ vọng sẽ phục hồi trong thời gian tới.
Các nguyên liệu sản xuất thép khác trên sàn DCE đều tăng giá, trong đó than luyện cốc tăng 2,31% và cốc luyện kim tăng 1,77%.
Các mặt hàng thép chuẩn trên Sàn giao dịch tương lai Thượng Hải (SHFE) giữ ở mức ổn định. Cụ thể, giá thép thanh vằn tăng 0,4%, thép cuộn cán nóng gần như không đổi, trong khi giá thép không gỉ đi ngang.