

 Đăng nhập
 Mở tài khoản
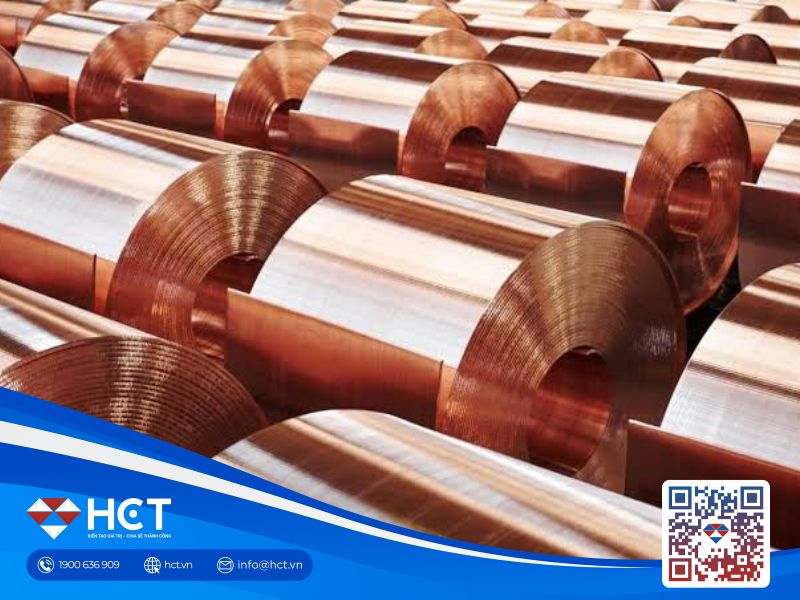
Giá đồng tăng vào thứ Tư (28/10) nhờ tâm lý lạc quan quay trở lại với các cổ phiếu trí tuệ nhân tạo (AI) và nhu cầu từ Trung Quốc – quốc gia tiêu thụ đồng lớn nhất thế giới – mạnh lên. Tuy nhiên, đà tăng này bị hạn chế bởi giá dầu cao hơn và đồng USD mạnh lên. Trong khi đó, giá quặng sắt tăng nhẹ và duy trì mức thấp nhất trong hơn hai năm, do những lo ngại ngày càng tăng về triển vọng nhu cầu tại Trung Quốc – quốc gia tiêu thụ lớn nhất thế giới.
Diễn biến thị trường đồng
Ewa Manthey, chiến lược gia về hàng hóa tại ING, cho biết giá đồng được hỗ trợ nhờ sự phục hồi của các cổ phiếu AI – lĩnh vực được kỳ vọng sẽ thúc đẩy nhu cầu về đồng thông qua việc mở rộng cơ sở hạ tầng AI – trong khi nguồn cung vẫn bị thắt chặt, đặc biệt là tại Trung Quốc.
Bà Manthey nói thêm rằng mức phí cộng thêm tại Yangshan (Yangshan premium) – một thước đo quan trọng phản ánh nhu cầu nhập khẩu đồng của Trung Quốc – đã tăng vọt lên 178 USD/tấn vào thứ Hai, mức cao nhất trong gần 13 năm qua. Điều này cho thấy sự cạnh tranh gay gắt để giành lấy nguồn cung đồng hiện có.
"Tình trạng khan hiếm này sẽ tiếp tục tạo nền tảng vững chắc cho giá đồng, mặc dù ở mức giá cao như hiện nay, nhu cầu có thể trở nên nhạy cảm hơn với giá cả, từ đó tạo ra một số rào cản đối với đà tăng." Hiện tại, giá đồng giao ngay trên LME đang cao hơn giá kỳ hạn ba tháng là 206 USD/tấn, mức chênh lệch lớn nhất kể từ ngày 27 tháng 8.
Lượng tồn kho đồng trên LME đã tăng vào tuần trước, nhưng việc phần lớn hàng tồn kho tập trung tại Bắc Mỹ lại làm dấy lên lo ngại về tình trạng tắc nghẽn nguồn cung theo khu vực. Công ty tài chính Sucden Financial nhận định: "Việc tích tụ tồn kho tại Mỹ tiếp tục kìm hãm giá đồng chung, trong khi nguồn cung hạn chế bên ngoài nước Mỹ cùng với nguồn cung tinh quặng khan hiếm vẫn duy trì lực đỡ cơ bản cho giá."
Tại Trung Quốc, lượng tồn kho đã giảm khi các nhà máy luyện kim bước vào giai đoạn bảo trì. Tuần trước, lượng tồn kho đồng trên Sàn giao dịch tương lai Thượng Hải (SHFE) đã giảm hơn 25%, xuống còn 54.356 tấn.
Các kim loại khác trên LME nhìn chung cũng có diễn biến tích cực nhờ tâm lý vĩ mô cải thiện. Dù vậy, đồng USD mạnh lên – khiến các kim loại được định giá bằng USD trở nên đắt đỏ hơn đối với các nhà đầu tư sử dụng tiền tệ khác – cùng với giá dầu tăng đã tạo ra một số áp lực lên thị trường. Giá nhôm tăng 0,3% lên 3.048,50 USD/tấn, trong khi giá kẽm tăng 0,7% lên 3.838,50 USD/tấn – mức cao nhất kể từ ngày 30 tháng 9.
Giá niken và thiếc đều tăng 0,6%, lần lượt đạt 15.650 USD và 51.315 USD; ngược lại, giá chì giảm 0,1% xuống còn 1.920,50 USD.
Diễn biến thị trường quặng sắt
Theo Jiang Mengtian, chuyên gia phân tích tại công ty tư vấn Horizon Insights, nhu cầu thép đang suy yếu theo mùa; biên lợi nhuận thấp kéo dài đã kìm hãm sản lượng gang lỏng, trong khi nguồn cung quặng sắt dự kiến sẽ tăng trong quý IV. Những yếu tố này đã làm xấu đi tâm lý thị trường và đẩy giá quặng sắt xuống thấp hơn.
Sản lượng gang lỏng thường được xem là thước đo nhu cầu quặng sắt. Tiêu thụ thép thông thường sẽ giảm trong quý IV do nhiệt độ thấp ở khu vực phía bắc gây cản trở các hoạt động xây dựng ngoài trời.
Chu Xinli, chuyên gia phân tích tại công ty môi giới China Futures, cho biết: "Sự suy yếu trên thị trường thép đã lan sang các thị trường nguyên liệu đầu vào. Các nhà máy thép hiện đang thận trọng trong việc bổ sung nguyên liệu, trong bối cảnh lượng quặng sắt tồn kho tại các cảng vẫn ở mức cao và nguồn cung được dự báo sẽ tăng lên".
Than cốc và cốc (coke) – những nguyên liệu khác dùng trong sản xuất thép – lần lượt giảm 2,03% và 1,86%.
Các mặt hàng thép chuẩn trên Sàn giao dịch tương lai Thượng Hải cũng đồng loạt giảm giá. Cụ thể, thép thanh giảm 0,79%, thép cuộn cán nóng giảm 1,28%, thép cuộn (wire rod) giảm 1,89% và thép không gỉ giảm 1,51%.