

 Đăng nhập
 Mở tài khoản
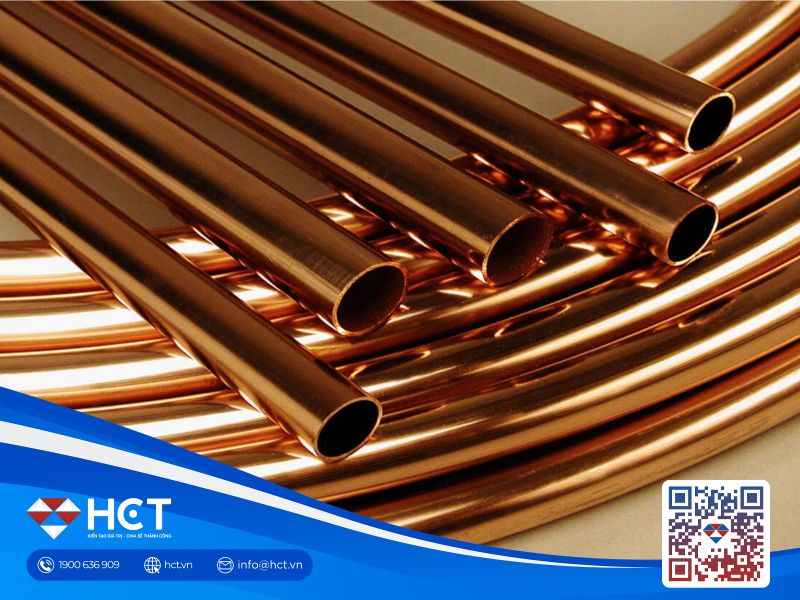
Giá đồng giảm vào thứ Ba (20/10) do lượng tồn kho tăng lên và cuộc đình công tại một mỏ khai thác lớn ở Chile kết thúc, giúp xoa dịu những lo ngại về nguồn cung. Trong khi đó, giá quặng sắt kỳ hạn tăng trong phiên thứ Ba, nhờ dữ liệu cho thấy tăng trưởng kinh tế Trung Quốc vượt kỳ vọng và sản lượng thép tăng lên; tuy nhiên, các yếu tố cơ bản của thị trường quặng sắt còn yếu đã kìm hãm đà tăng này.
Diễn biến thị trường đồng
Dữ liệu hàng ngày từ sàn giao dịch cho thấy, lượng đồng sẵn có tại các kho lưu trữ thuộc hệ thống LME đã tăng lên mức cao nhất trong hai tháng, đạt 147.450 tấn, sau khi có thêm 8.225 tấn được đưa vào các kho tại Mỹ.
Trong những tháng gần đây, lượng tồn kho đồng bên ngoài nước Mỹ đã sụt giảm do các thương nhân chuyển hướng các lô hàng sang Mỹ trước khả năng áp thuế đối với đồng tinh luyện nhập khẩu. Điều này từng đẩy giá đồng lên mức cao kỷ lục 14.875 USD/tấn vào ngày 10 tháng 9.
Daniel Ghali, trưởng bộ phận nghiên cứu kim loại tại Deutsche Bank, cho biết nguy cơ Mỹ áp thuế là một phần trong sự thay đổi chiến lược rộng lớn hơn, xuất phát từ những lo ngại về an ninh quốc gia đối với chuỗi cung ứng các loại khoáng sản thiết yếu, thay vì chỉ là một rủi ro chính sách đơn lẻ.
Ông lưu ý thêm rằng, ngay cả khi những lo ngại về thuế quan được loại bỏ, chi phí vận chuyển và các rào cản thị trường vẫn sẽ tiếp tục gây khó khăn cho hoạt động xuất khẩu quy mô lớn từ Mỹ.
Trong khi đó, tại Trung Quốc – quốc gia tiêu thụ kim loại hàng đầu thế giới – tăng trưởng kinh tế trong quý III đã phục hồi từ mức thấp nhất trong ba năm nhờ xuất khẩu tăng. Tuy nhiên, thị trường bất động sản nước này vẫn đang trong đà suy thoái; giá nhà mới tiếp tục giảm trong tháng 9, kéo dài chuỗi sụt giảm đã kéo dài hơn ba năm qua.
Về phía nguồn cung, công nhân tại mỏ Centinela của tập đoàn Antofagasta đã chấm dứt cuộc đình công bắt đầu từ ngày 7 tháng 10.
Diễn biến thị trường quặng sắt
Theo dữ liệu từ Cục Thống kê Quốc gia Trung Quốc (NBS) công bố hôm thứ Hai, tăng trưởng kinh tế nước này trong quý III đã phục hồi lên mức 4,5% so với cùng kỳ năm trước, vượt dự báo 4,4% từ một cuộc khảo sát của Reuters và cải thiện so với mức thấp nhất trong hơn ba năm là 4,3% ghi nhận trong quý II.
Cũng theo NBS, sản lượng thép thô bình quân mỗi ngày của Trung Quốc trong tháng 9 đạt 2,45 triệu tấn, tăng 1,9% so với tháng 8 – đánh dấu mức tăng hàng tháng đầu tiên kể từ tháng 6. Kết quả này được thúc đẩy bởi hoạt động xuất khẩu mạnh mẽ cùng kỳ vọng về sự cải thiện nhu cầu nội địa theo yếu tố mùa vụ.
Các chuyên gia phân tích từ Shanghai Metals Market cho biết, dữ liệu tồn kho tại các cảng cho thấy nhu cầu giao ngay đang dần suy yếu; các nhà máy thép hiện chỉ mua hàng khi thực sự cần thiết và không có nhiều ý định bổ sung thêm tồn kho.
Dữ liệu từ công ty tư vấn Steelhome cho thấy, tính đến thứ Sáu, lượng quặng sắt tồn kho tại các cảng lớn của Trung Quốc đã tăng 0,26% so với tuần trước đó, lên mức 153,06 triệu tấn.
Trong một báo cáo, các chuyên gia phân tích từ công ty môi giới Everbright Futures nhận định rằng sản lượng gang (hot metal) đã giảm nhẹ. Mặc dù biên lợi nhuận của các nhà máy thép có cải thiện đôi chút, nhưng vẫn ở mức thấp, trong khi nhu cầu thị trường chưa cho thấy sự phục hồi rõ rệt.
Theo dữ liệu từ công ty tư vấn Mysteel, tính đến thứ Sáu, tỷ lệ vận hành lò cao tại 247 nhà máy thép đã giảm 0,06 điểm phần trăm so với tuần trước, xuống còn 87,74%; trong khi đó, tỷ lệ các nhà máy có lãi tăng 1,3 điểm phần trăm, đạt 8,23%. Các nguyên liệu sản xuất thép khác trên Sàn giao dịch hàng hóa Đại Liên (DCE) đều giảm giá; trong đó, than luyện cốc giảm 2,19% và cốc (than cốc) giảm 1,01%.